Przeglądasz kategorię

Ubezpieczenia Domu i Mieszkania

Znaleziono artykułów: 10

Ubezpieczenie domku letniskowego i altany na działce ROD. Jak chronić majątek poza sezonem?
• ⏱️ 5 min czytania

Ubezpieczenie domku letniskowego i altany na działce ROD. Jak chronić majątek poza sezonem?

Altana na działce ROD i domek letniskowy stojące puste przez pół roku to ulubiony cel włamywaczy i największe ryzyko zimowego zalania z zamarzniętej rury – a standardowa polisa mieszkaniowa "na odczepnego" rzadko daje tu realną ochronę. Sprawdź, jakich zabezpieczeń wymaga ubezpieczyciel i ile kosztuje polisa dopasowana do sezonowej nieruchomości.

Ubezpieczenie na życie pod kredyt hipoteczny. Polisa bankowa czy własna – jak nie dać się naciągnąć?
• ⏱️ 5 min czytania

Ubezpieczenie na życie pod kredyt hipoteczny. Polisa bankowa czy własna – jak nie dać się naciągnąć?

Bankowa polisa na życie do kredytu hipotecznego potrafi kosztować dwa razy więcej niż polisa indywidualna z cesją, dającą przy tym lepszą ochronę Twojej rodziny, a nie tylko banku. Sprawdź, jak przeprowadzić cesję krok po kroku i kiedy nawet podwyżka marży za rezygnację z polisy bankowej wciąż wychodzi na Twoją korzyść.

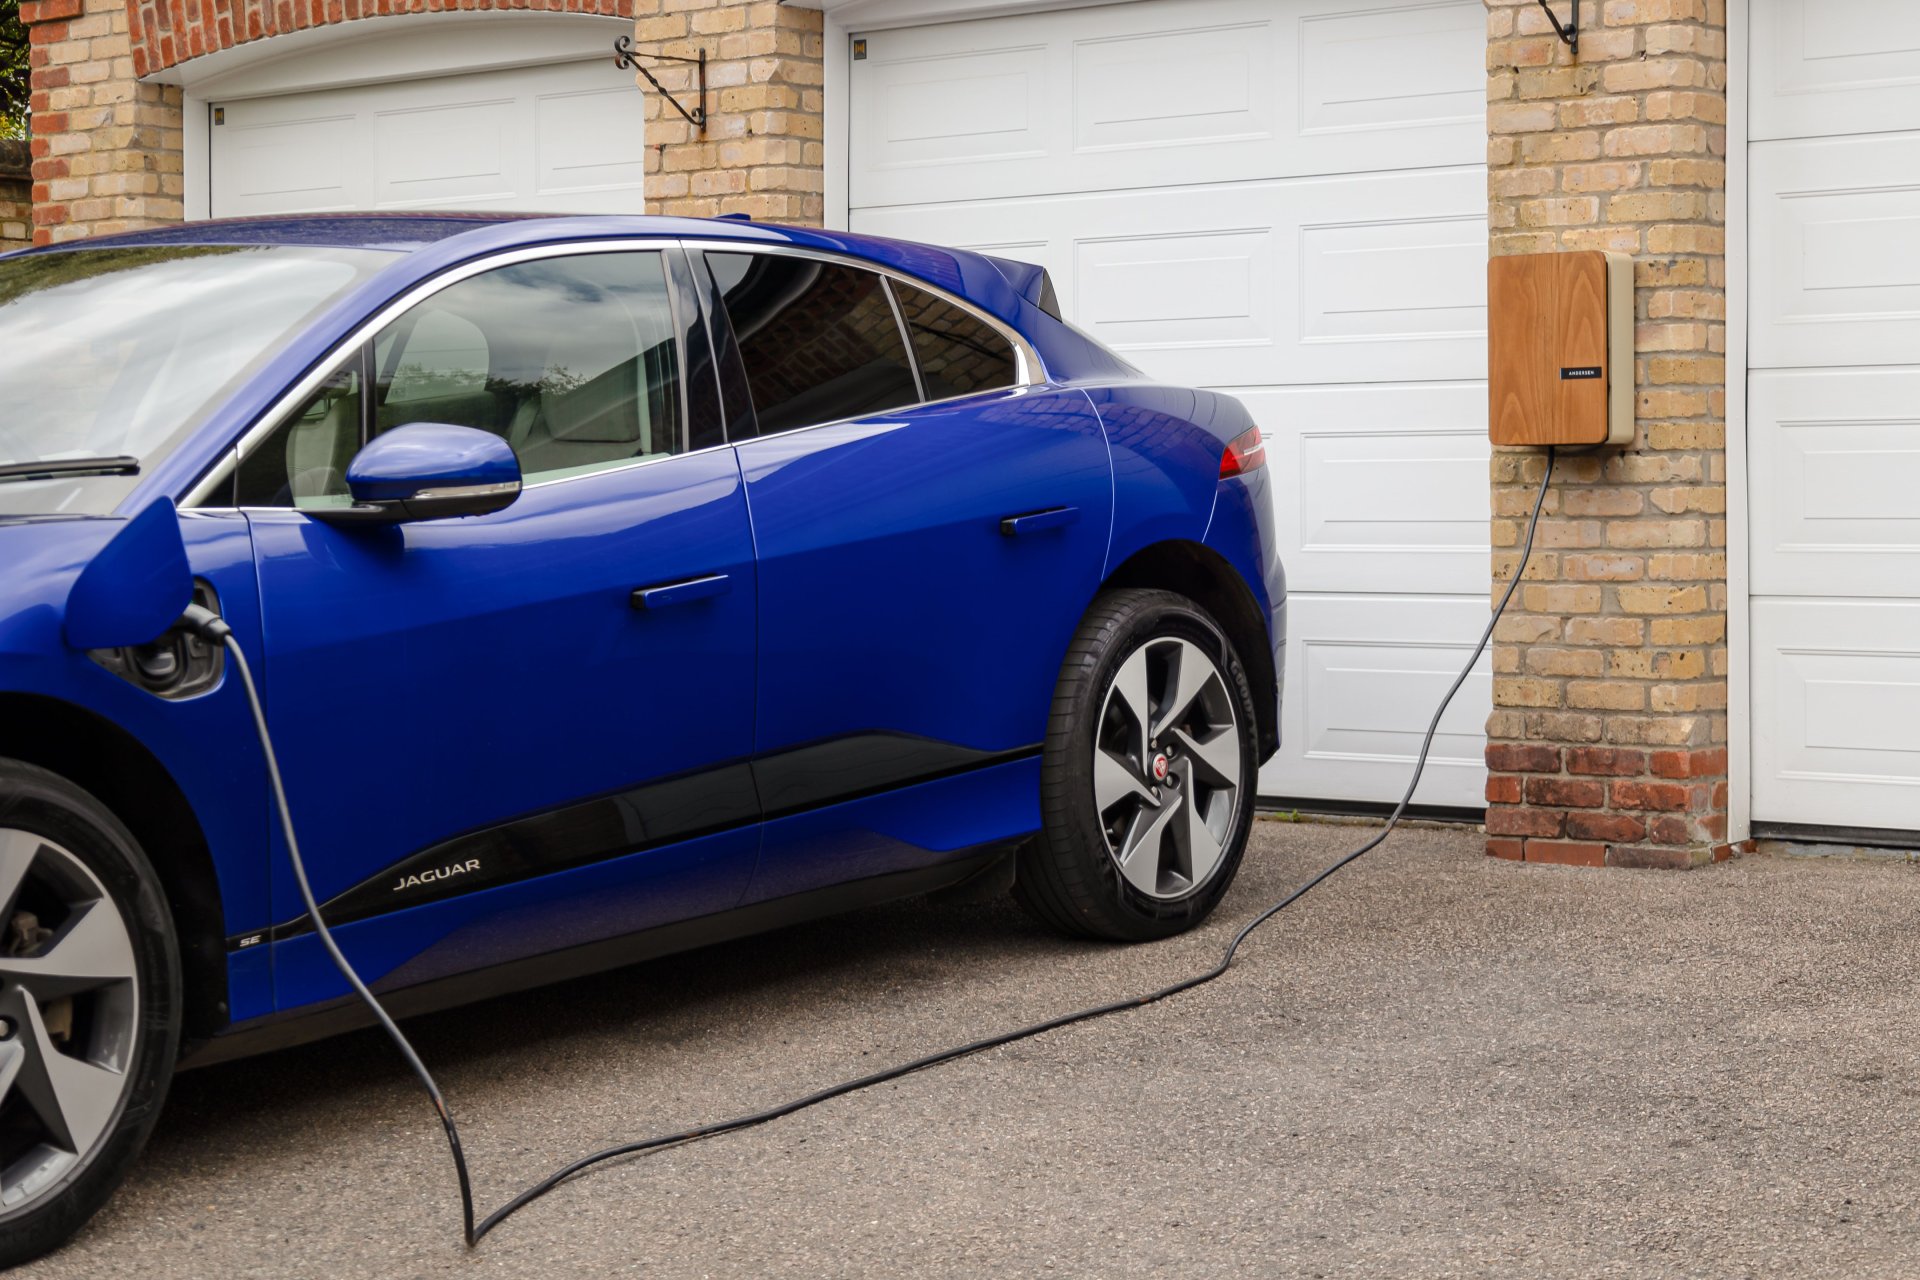
Magazyn energii i ładowarka Wallbox w polisie domowej. Jak chronić majątek przed pożarem i przepięciem?
• ⏱️ 5 min czytania

Magazyn energii i ładowarka Wallbox w polisie domowej. Jak chronić majątek przed pożarem i przepięciem?

Magazyn energii i Wallbox za kilkadziesiąt tysięcy złotych wcale nie są automatycznie objęte standardową polisą mieszkaniową – brak aktualnej sumy ubezpieczenia, przeglądu instalacji czy klauzuli przepięciowej może kosztować całe odszkodowanie po pożarze. Sprawdź, jak prawidłowo zabezpieczyć swoją instalację OZE, zanim coś pójdzie nie tak.

Ubezpieczenie roweru i hulajnogi elektrycznej. Jak skutecznie chronić sprzęt za kilkanaście tysięcy złotych?
• ⏱️ 5 min czytania

Ubezpieczenie roweru i hulajnogi elektrycznej. Jak skutecznie chronić sprzęt za kilkanaście tysięcy złotych?

Drogi rower czy e-bike w piwnicy bloku często jest ubezpieczony tylko do kilku tysięcy złotych, a jazda bez OC rowerzysty naraża Cię na nieograniczoną odpowiedzialność za wypadek. Sprawdź, jakiego zapięcia wymaga ubezpieczyciel, ile kosztuje dedykowana polisa na rower i hulajnogę oraz dlaczego OC za kilkadziesiąt złotych rocznie to najlepsza inwestycja, jaką możesz zrobić.

OC najemcy i ubezpieczenie mieszkania pod wynajem. Kto naprawdę odpowiada za zalanie sąsiada i zniszczenia w lokalu?
• ⏱️ 5 min czytania

OC najemcy i ubezpieczenie mieszkania pod wynajem. Kto naprawdę odpowiada za zalanie sąsiada i zniszczenia w lokalu?

Właściciel i najemca odpowiadają za zupełnie różne rzeczy. Właściciel ubezpiecza mury, instalacje i swoje wyposażenie. Najemca powinien ubezpieczyć własne ruchomości i – co najważniejsze – wykupić OC najemcy, bo standardowe OC w życiu prywatnym (np. to darmowe od banku) chroni tylko przed szkodami wobec osób trzecich, a nie obejmuje mienia wynajmowanego na podstawie umowy najmu. To najczęstsza pułapka, w którą wpadają lokatorzy.

Ubezpieczenie domu w budowie pod kredyt hipoteczny. Jak legalnie odrzucić ofertę banku i zaoszczędzić na polisie?
• ⏱️ 6 min czytania

Ubezpieczenie domu w budowie pod kredyt hipoteczny. Jak legalnie odrzucić ofertę banku i zaoszczędzić na polisie?

Dostałeś decyzję kredytową. Świętowałeś może jeden wieczór, po czym bankowy doradca wrzucił na stół kolejną kartkę: „Warunkiem uruchomienia środków jest przedstawienie polisy ubezpieczeniowej nieruchomości z cesją na rzecz banku". I tu pada oferta własnego ubezpieczyciela instytucji – wbudowana w pakiet, prosta do podpisania, droższa niż powinna.

Ubezpieczenie fotowoltaiki i pompy ciepła. Jak realnie chronić drogie OZE przed gradem, przepięciem i złodziejami?
• ⏱️ 5 min czytania

Ubezpieczenie fotowoltaiki i pompy ciepła. Jak realnie chronić drogie OZE przed gradem, przepięciem i złodziejami?

Inwerter do wymiany po uderzeniu pioruna – 8 000 zł. Demontaż skradzionej jednostki zewnętrznej pompy ciepła – 15 000 zł. Rachunek za prąd z sieci podczas dwumiesięcznej przerwy w pracy instalacji PV – 2 400 zł. Łączny ból portfela: ponad 25 000 zł strat, z których standardowe ubezpieczenie domu nie zwróci ani grosza.