Ubezpieczenie na tor wyścigowy i Track Day: czy AC zadziała?
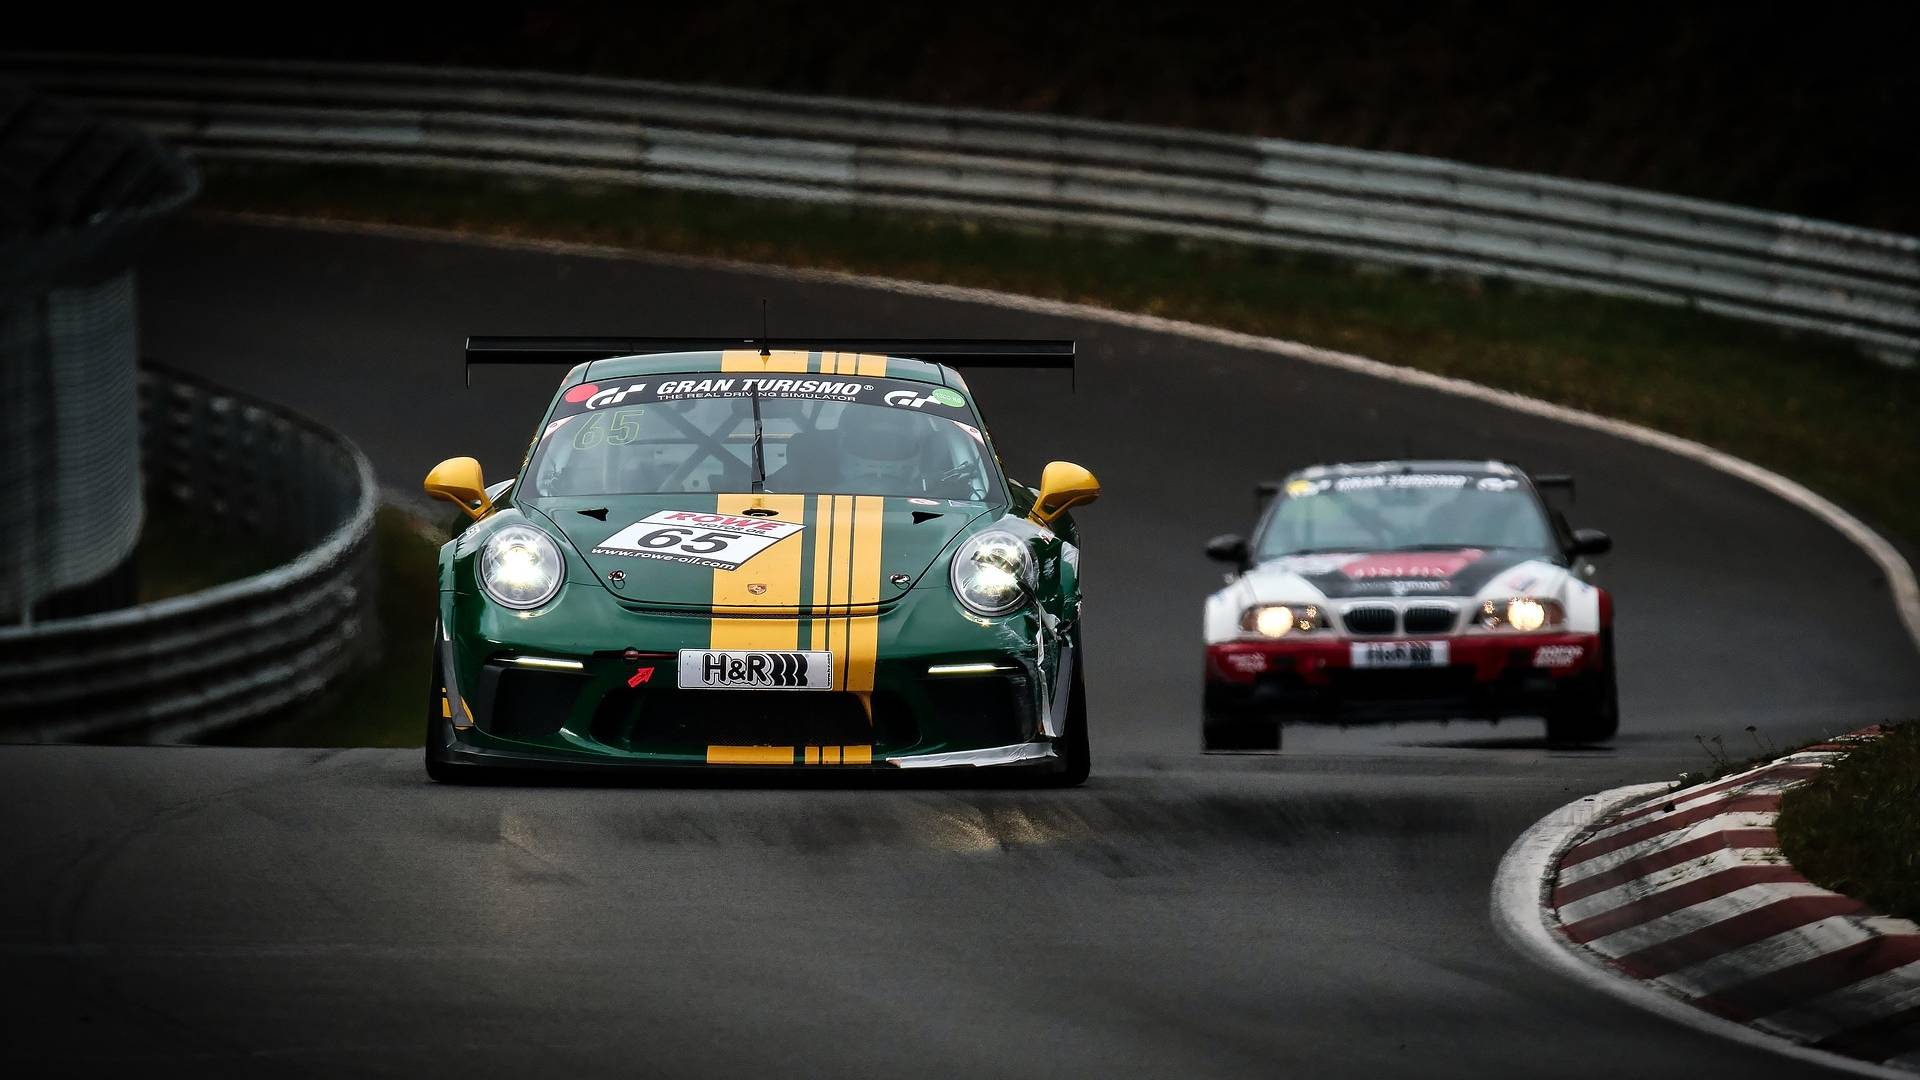
Wypadek na torze wyścigowym lub podczas Track Day: czy zwykłe AC zadziała i jak kupić ochronę na jazdę torową?
Dojeżdżasz na Tor Poznań w sobotę rano. Opony ciepłe, ciśnienia ustawione, kierowcy z grupy „średniozaawansowanej" już krążą po pierwszych kółkach. Twoje auto kosztuje 250 tysięcy złotych, AC masz „pełne, na wszystko", bo przecież płacisz za nie kilka tysięcy rocznie. W trzecim zakręcie za wcześnie hamujesz, tył ucieka, lądujesz na bandzie. Auto do kasacji.
Dzwonisz do ubezpieczyciela. I tu zwykle następuje chwila ciszy.
W większości przypadków zwykłe AC nie zapłaci za szkodę na torze. Nie dlatego, że ubezpieczyciel jest złośliwy, tylko dlatego, że polisa komunikacyjna powstała z myślą o ruchu drogowym, a nie o jeździe na granicy przyczepności. Poniżej wyjaśniam, jak to wygląda w OWU, co z OC i szkodami w infrastrukturze toru, jak legalnie kupić ochronę na Track Day i dlaczego przy aucie z leasingu ryzyko jest podwójne.
To opracowanie opisuje typowe zapisy i praktykę rynkową. Każdy ubezpieczyciel ma własne OWU, więc ostatnie słowo należy do dokumentów Twojej polisy. Ceny podaję orientacyjnie. To nie jest indywidualna porada ubezpieczeniowa ani prawna.
1. Czy zwykłe AC działa na torze wyścigowym lub podczas Track Day?
Krótka odpowiedź: zwykle nie
Autocasco w standardowym wariancie chroni auto przed szkodami powstałymi w normalnym użytkowaniu pojazdu: kolizją, wypadkiem, kradzieżą, zniszczeniem przez żywioły. Jazda po torze w tempie bliskim granicy możliwości auta nie jest „normalnym użytkowaniem". Ubezpieczyciele wyłączają ją wprost.
Jak to wygląda w OWU
W ogólnych warunkach ubezpieczenia typowe wyłączenia dotyczą:
- udziału w wyścigach, rajdach, zawodach i konkursach jazdy, także jako trening do nich,
- jazdy po torach wyścigowych i obiektach przeznaczonych do sportów motorowych,
- jazd testowych, szkoleniowych, doskonalenia techniki jazdy na zamkniętym terenie,
- użytkowania pojazdu w sposób niezgodny z przeznaczeniem.
Zapisy różnią się słownictwem. Jedno OWU napisze „imprezy sportowe i rekreacyjne z użyciem pojazdów", inne „tory wyścigowe, kartingowe, motocrossowe", jeszcze inne „treningi, próby, jazdy z limitem czasu". Efekt końcowy zwykle ten sam: szkoda na torze to szkoda wyłączona z AC.
„To nie wyścig, tylko Track Day": dlaczego ten argument nie działa
Pierwszy odruch kierowcy po odmowie brzmi: „Przecież nikt się nie ścigał. To była zwykła jazda rekreacyjna, nikt nie mierzył czasu, nie było zwycięzców, nie było klasyfikacji".
Rozumiem ten tok myślenia. Niestety z reguły kończy się on odmową, bo:
- wyłączenia dotyczą miejsca (tor) i rodzaju jazdy (trening, doskonalenie techniki), a nie tylko samego wyścigu,
- Track Day to zorganizowana impreza na obiekcie sportowym, z flagami, strefą pit lane, briefingiem i regulaminem. Ubezpieczyciel bez trudu to udokumentuje: wystarczy Twoja rejestracja, potwierdzenie płatności i regulamin organizatora,
- w sporze to Ty udowadniasz, że szkoda nie podpada pod wyłączenie, a likwidator ma na biurku pełny wydruk z toru, zdjęcia z kamer i zeznanie świadków,
- sądy w sprawach o odszkodowanie z AC zwykle patrzą na treść OWU, a wyłączenia konstruowane jako „tor i jazdy treningowe" są dość jasne.
Zdarzają się wyroki korzystne dla poszkodowanych, kiedy OWU było nieprecyzyjne. To jednak wyjątki i walka potrwa miesiące, a efektu nie możesz być pewien.
Co jeszcze może zadziałać przeciwko Tobie
- Zgłoszenie szkody jako zdarzenia „na drodze" albo przemilczenie miejsca wypadku. To najgorszy pomysł. Jeśli ubezpieczyciel dowie się, że wprowadzono go w błąd, możesz stracić odszkodowanie i narazić się na zarzut oszustwa ubezpieczeniowego.
- Szkody w oponach, hamulcach, sprzęgle, silniku i skrzyni przy jeździe torowej często bywają traktowane jako zużycie eksploatacyjne albo awaria, a nie nagłe zdarzenie.
- Zmiany w aucie (bez zgłoszenia ubezpieczycielowi): sportowe zawieszenie, pakiet wyczynowy, klatka, kubełki, chip tuning. Przy standardowym AC mogą być powodem obniżenia wypłaty.
A NNW i ubezpieczenie na życie?
Częsty błąd: myślisz tylko o aucie. Podobne wyłączenia dotyczą często NNW, polis na życie i ubezpieczeń zdrowotnych: udział w zawodach, wyścigach i sportach motorowych jest ograniczony albo wykluczony. Jeśli jeździsz regularnie, sprawdź także te polisy.
Nürburgring Nordschleife i Touristenfahrten
Północna pętla Nürburgringu to osobny temat, bo formalnie w trybie Touristenfahrten (TF) jest to płatna droga jednokierunkowa, na której obowiązuje niemiecki kodeks drogowy. Stąd pokusa myślenia: „skoro to droga publiczna, to AC i OC pewnie działają".
W praktyce:
- wiele polskich OWU wymienia w wyłączeniach tory wyścigowe i pętle o charakterze torowym bez względu na formalny status drogi, a Nordschleife w oczach ubezpieczycieli ma reputację toru,
- część towarzystw w ogóle nie obejmuje szkód na Nordschleife, nawet jeśli AC ma szeroki zakres „Europa",
- OC komunikacyjne za szkody wyrządzone innym kierowcom w TF może działać w zakresie przepisów, ale spory o to, czy to było „użytkowanie w ruchu", zdarzają się i bywają przewlekłe,
- wypadki zdarzają się tam często, a koszty akcji ratunkowej, holowania i naprawy infrastruktury potrafią być wysokie.
Jeśli planujesz wyjazd na Nordschleife, nie zakładaj niczego. Napisz do swojego ubezpieczyciela i poproś o pisemną odpowiedź, czy szkody na Nürburgringu w trybie Touristenfahrten są objęte. Rozważ też polisę dedykowaną, którą oferują wyspecjalizowani brokerzy i niektóre podmioty współpracujące z obiektem. Wypożyczalnie aut na miejscu zwykle mają własne, ostre zasady co do odpowiedzialności za szkody.
2. Co z OC komunikacyjnym i szkodami w infrastrukturze toru?
Kto płaci, gdy inny uczestnik wjedzie w Twoje auto?
W teorii prosty schemat: sprawca ma OC, jego ubezpieczyciel płaci za Twoją szkodę. Na torze ten schemat się sypie.
- OC posiadaczy pojazdów obejmuje szkody powstałe w związku z ruchem pojazdu. Przy zamkniętym torze, na którym uczestnicy jadą w ramach imprezy sportowej lub szkoleniowej, ubezpieczyciele zazwyczaj odmawiają wypłaty, powołując się na charakter zdarzenia i zapisy ustawowe oraz OWU, które wyłączają lub ograniczają zakres ochrony.
- Organizator Track Day ma własne OC organizatora, ale ono pokrywa jego odpowiedzialność (np. za błędy w organizacji, bezpieczeństwo obiektu), a nie szkody wyrządzone przez jednego uczestnika drugiemu.
- Regulamin toru i oświadczenie, które podpisujesz przy rejestracji, prawie zawsze mówią jasno: każdy uczestnik jedzie na własną odpowiedzialność i odpowiada za szkody w swoim aucie. Często dopisane jest także zrzeczenie się roszczeń wobec innych uczestników i organizatora.
Co to oznacza w praktyce? Jeśli ktoś wjedzie w Twoje auto na Silesia Ring, możesz dochodzić roszczeń od niego osobno, z jego prywatnego majątku, na podstawie ogólnych przepisów cywilnych. Ale jeśli podpisałeś zrzeczenie się roszczeń, ta droga może być zamknięta. A nawet jeśli nie, pojedynczy kierowca rzadko ma środki na pokrycie szkody rzędu 100 czy 200 tysięcy złotych.
Kto płaci za zniszczoną barierę, opony i oleje na torze?
Tu sprawa jest zwykle czytelniejsza i boleśniejsza.
- Bariery energochłonne, opony ochronne, ogrodzenia, krawężniki, tablice: jeśli je uszkodzisz, obiekt wystawi rachunek. Regulamin może przewidywać obciążenie sprawcy według cennika albo faktycznych kosztów naprawy. Takie kwoty wynoszą od kilkuset do kilkudziesięciu tysięcy złotych, a wizyta ekipy naprawczej może zablokować część toru na resztę dnia.
- Wyciek oleju lub płynów: tor naliczy opłatę za sprzątanie, użycie sorbentu, czasem za zatrzymanie sesji. Dla organizatora to wyraźna strata, bo cała grupa stoi.
- Holowanie auta, ewakuacja, pomoc medyczna: zwykle dodatkowo płatne albo wliczone w opłatę startową, ale tylko do pewnego limitu.
- Odpowiedzialność za zniszczenie cudzego mienia na torze (np. sprzętu pomiarowego, stanowisk obsługi): do pokrycia przez Ciebie.
Czy standardowe OC lub OC w życiu prywatnym tu pomoże? Zwykle nie. Wyłączenia obejmują szkody wyrządzone w związku z uczestnictwem w imprezach sportowych i jazdach na obiektach sportowych. Dlatego dobra polisa torowa (patrz niżej) zawiera często osobny element OC za szkody wobec toru i osób trzecich, ale nie zawsze, więc trzeba to sprawdzić.
3. Jak legalnie i skutecznie ubezpieczyć auto na Track Day?
Opcja 1: Krótkoterminowa polisa Track Day Insurance
To najczęstsze rozwiązanie. Polisa dedykowana na jeden dzień albo weekend na torze, wykupywana u wyspecjalizowanych brokerów lub ubezpieczycieli. Największy rynek takich produktów jest za granicą, głównie w Wielkiej Brytanii i w Niemczech, ale część polis działa także w Polsce i w całej Europie. Ich kupno w Polsce wymaga zwykle skontaktowania się z brokerem lub bezpośrednio z zagranicznym dostawcą.
Jak to wygląda:
- wybierasz termin, tor (lub „dowolny tor w Europie"), wartość auta i zakres,
- podajesz dane auta (marka, model, rok, modyfikacje) i swoje doświadczenie,
- płacisz składkę jednorazowo, dokumenty dostajesz mailem,
- przed Track Day zabierasz polisę ze sobą, bo organizator może prosić o potwierdzenie.
Przy zakupie zwróć uwagę na:
- czy ubezpieczyciel jest uprawniony do działania w Polsce (dopuszczony w UE lub na rynku brytyjskim po Brexicie) i czy polisa jest honorowana przy Twoim wyjeździe,
- czy produkt jest przeznaczony dla Twojego auta (niektóre polisy nie przyjmują aut powyżej określonej wartości, mocy lub wieku),
- czy obejmuje konkretny tor (np. Tor Poznań, Silesia Ring, Brno, Red Bull Ring) lub tylko wskazane kraje,
- czy to ochrona jednodniowa czy wielodniowa,
- jak wygląda zgłoszenie szkody za granicą, czy ubezpieczyciel zleca oględziny na torze, czy wymaga od Ciebie zbierania ofert napraw.
Opcja 2: Klauzule torowe u wybranych ubezpieczycieli
Niektórzy ubezpieczyciele aut luksusowych i sportowych (często działający przez wyspecjalizowanych brokerów) oferują dodatkową klauzulę na jazdę torową do pełnej polisy AC. Dostęp do niej jest ograniczony: zwykle dla droższych aut, klientów o dobrej historii i regularnych użytkowników toru.
Różnice w stosunku do jednorazowej polisy:
- ochrona obowiązuje przez cały rok, ale tylko w określonej liczbie dni torowych albo na wybranych obiektach,
- klauzula jest zapisana w polisie AC, więc szkoda jest rozpatrywana w ramach jednej umowy,
- wymagana bywa licencja torowa lub potwierdzenie szkolenia, a czasem bywa też limit mocy lub wartości auta,
- cena jest dużo wyższa niż standardowa składka AC, ale przy częstych wyjazdach może się opłacić bardziej niż polisa jednorazowa.
W Polsce takie rozwiązania nie są powszechne. Jeśli masz auto o wartości kilkuset tysięcy złotych i jeździsz kilka razy w roku, zapytaj brokera o możliwość wpisania klauzuli lub o dedykowaną ofertę w Lloyd's lub u ubezpieczyciela specjalizującego się w autach sportowych.
Ile to kosztuje?
Orientacyjnie, bo ceny zależą od auta, toru, kraju, doświadczenia i ubezpieczyciela:
- Polisa jednodniowa lub weekendowa: orientacyjnie od około 1–2% do kilku procent wartości auta, zależnie od mocy auta, toru i Twojego doświadczenia. Dla auta wartego 200 tysięcy złotych oznacza to zwykle od kilku tysięcy złotych w górę za jeden dzień.
- Klauzula torowa w ramach rocznej polisy: dopłata to zwykle kwota za dzień torowy albo procent składki bazowej, zależnie od oferty.
Te przedziały traktuj jako punkt wyjścia do rozmowy. Wiarygodną cenę dostaniesz tylko po wypełnieniu wniosku.
Franszyza i udział własny
Polisy torowe rzadko są „bez franszyzy". Typowe rozwiązania:
- franszyza redukcyjna procentowa, często 10–20% wartości szkody lub wartości auta,
- czasem kwota stała (np. kilkanaście tysięcy złotych), niezależnie od wielkości szkody,
- wyższy udział własny dla kierowców bez licencji lub z krótkim stażem torowym.
Przykład: przy franszyzie 15% i szkodzie całkowitej na aucie wartym 200 tysięcy złotych dostajesz 170 tysięcy, a 30 tysięcy pokrywasz sam. Przy tym zwróć uwagę, czy franszyza liczy się od wartości szkody, od sumy ubezpieczenia, czy od wartości auta, bo różnica bywa duża.
Czego polisa torowa zwykle nie obejmuje
Nawet dobra polisa ma wyłączenia. Najczęściej:
- awarie mechaniczne: silnik, skrzynia, turbosprężarka, sprzęgło, układ chłodzenia, jeśli nie są skutkiem wypadku,
- zużycie eksploatacyjne: opony, klocki, tarcze, oleje, płyny,
- jazda pod wpływem alkoholu, narkotyków lub leków wpływających na zdolność prowadzenia,
- rażące naruszenie regulaminu toru: jazda w niewłaściwej grupie, wyprzedzanie w niedozwolonych miejscach, ignorowanie flag, jazda bez zapiętych pasów lub kasku,
- brak wymaganych uprawnień, licencji lub wymaganego szkolenia,
- szkody w pojazdach i mieniu innych uczestników (czasem ujęte jako dodatkowy, płatny zakres OC),
- szkody powstałe w trakcie wyścigów, zawodów i pomiarów czasu, jeśli polisa jest przeznaczona wyłącznie dla Track Day w trybie szkoleniowym,
- kradzież auta lub jego elementów na paddocku (zwykle dopłata lub osobny zakres),
- modyfikacje nieujawnione w ofercie.
Zanim kupisz, zadaj sobie kilka pytań
- Czy wartość auta w polisie to wartość rynkowa czy wartość odtworzeniowa?
- Jak wygląda likwidacja szkody całkowitej: wypłata gotówką czy naprawa?
- Czy ubezpieczyciel pokrywa holowanie i transport do Polski, jeśli wypadek zdarzy się za granicą?
- Czy polisa działa także w trakcie dojazdu i powrotu (czy tylko w godzinach toru)?
4. Auto w leasingu lub wynajmie długoterminowym na torze: dodatkowe ryzyko
Jeśli Twoje auto nie jest Twoją własnością, a jedynie korzystasz z niego na podstawie umowy leasingu lub wynajmu, wjazd na tor staje się problemem nie tylko ubezpieczeniowym, ale też umownym.
Co zapisano w umowie
W większości umów i OWU towarzyszących znajdziesz zapisy o zakazie używania pojazdu:
- w wyścigach, rajdach, zawodach i konkursach,
- na torach, w trakcie treningów i szkoleń,
- w sposób niezgodny z przeznaczeniem, w tym w sportach motorowych.
Finansujący jest właścicielem auta i zwykle uposażonym z polisy AC. Zależy mu, żeby samochód był ubezpieczony i używany w standardowych warunkach.
Co może się stać po wypadku na torze
- Odmowa wypłaty z AC. Ubezpieczyciel powołuje się na wyłączenie. Finansujący nie dostaje pieniędzy.
- Wypowiedzenie umowy z Twojej winy. Naruszenie zakazu użytkowania często uprawnia finansującego do natychmiastowego wypowiedzenia i żądania zapłaty pozostałych rat, opłat wcześniejszego rozwiązania i odszkodowania.
- Szkoda całkowita z własnej kieszeni. Musisz pokryć wartość auta, a to zwykle znacznie więcej niż suma pozostałych rat, bo liczy się wartość rynkowa lub wartość z umowy, a nie to, co zapłaciłeś do tej pory.
- GAP nie pomoże. Ubezpieczenie GAP (różnica między wartością rynkową a wartością z faktury) działa tylko przy szkodzie objętej AC. Jeśli AC nie wypłaci, GAP też nie.
- Dodatkowe kary i opłaty. Za nieautoryzowane użytkowanie, naprawę, holowanie, a także za rozliczenie umowy i utracone korzyści.
- Problemy z gwarancją producenta. Jazda torowa to częsty powód odmowy gwarancji na elementy układu napędowego, hamulcowego i zawieszenia.
W wynajmie długoterminowym i wypożyczalni krótkoterminowej
W wynajmie długoterminowym zwykle masz sztywne warunki użytkowania, a zapisy o torze i sporcie motorowym są jednoznaczne. W krótkoterminowej wypożyczalni (w tym na miejscu na torze lub przy Nürburgringu) zasady dotyczące szkód są jeszcze ostrzejsze: kaucja, wysoka franszyza lub pełna odpowiedzialność najemcy.
Co możesz zrobić
- Zapytaj finansującego na piśmie, czy dopuszcza jazdy torowe i na jakich warunkach. W niektórych przypadkach, zwłaszcza przy autach sportowych i flotach prezentacyjnych, finansujący wyda zgodę i wskaże dodatkowe wymogi (polisa torowa, dopłata, szkolenie).
- Nie licz na „dobrą wolę" po fakcie. Jeśli zdarzy się szkoda, nikt nie będzie rozpatrywał sprawy tak, jakbyś zgłosił zamiar przed wyjazdem.
- Rozważ wynajem auta torowego lub użycie samochodu własnego, jeśli planujesz regularne jazdy.
Check-lista przed wyjazdem na tor
- ☐ Przeczytaj OWU swojego AC i znajdź wyłączenia: tory, treningi, wyścigi, jazdy szkoleniowe. Zapytaj ubezpieczyciela na piśmie, jak traktuje Track Day.
- ☐ Sprawdź NNW i polisę na życie: czy wyłączają sporty motorowe i jazdy na torze.
- ☐ Ustal, czy kupujesz polisę torową: jednodniową, weekendową albo klauzulę do rocznego AC. Porównaj oferty, zakres i wyłączenia.
- ☐ Sprawdź wartość auta w polisie, franszyzę i sposób jej liczenia. Policz, ile zapłacisz sam przy szkodzie całkowitej.
- ☐ Zapytaj o OC wobec toru i innych uczestników: czy jest w polisie, w jakiej sumie i z jakimi wyłączeniami.
- ☐ Zweryfikuj zakres terytorialny (konkretny tor lub kraje) i okres obowiązywania, łącznie z dojazdem i powrotem.
- ☐ Jeśli auto jest w leasingu lub wynajmie: poproś o pisemną zgodę finansującego lub zrezygnuj z toru.
- ☐ Przeczytaj regulamin organizatora Track Day i oświadczenie uczestnika: zrzeczenie roszczeń, odpowiedzialność za szkody w infrastrukturze, cennik za uszkodzenia, wymagania co do kasku, pasów i stanu technicznego auta.
- ☐ Sprawdź wymogi organizatora wobec auta i kierowcy: przegląd techniczny, stan hamulców i opon, poziom płynów, licencja lub potwierdzenie doświadczenia.
- ☐ Zgłoś modyfikacje ubezpieczycielowi (zawieszenie, felgi, hamulce, klatka, tuning silnika).
- ☐ Zrób zdjęcia i film z auta przed wjazdem na tor: stan techniczny, licznik, uszkodzenia. Przyda się przy wycenie szkody.
- ☐ Zapisz numer alarmowy ubezpieczyciela i organizatora, a także numer pomocy medycznej toru.
- ☐ Przygotuj zapas gotówki lub dostępny limit na karcie na szybkie opłaty (naprawa bariery, sprzątanie oleju, holowanie).
- ☐ Nie zgłaszaj szkody torowej jako zwykłego wypadku drogowego. Zawsze podawaj prawdziwe okoliczności i miejsce zdarzenia.
Na koniec
Zwykłe AC jest świetne na drogę, ale na tor nie zostało zbudowane. Jeśli chcesz jeździć szybko i bezpiecznie dla portfela, zaplanuj ochronę tak, jak planujesz opony i hamulce: przed wyjazdem, a nie po pierwszym obrocie. Dobra polisa torowa kosztuje zwykle kilka procent wartości auta lub mniej. Bez niej jedno spóźnione hamowanie na Torze Poznań lub w Karussell potrafi kosztować tyle, ile cały Twój samochód.
Zanim wpłacisz zaliczkę organizatorowi, zadzwoń do brokera i opisz mu auto, tor i swoje doświadczenie. Jeśli to leasing, zacznij od rozmowy z finansującym. Jedna rozmowa przed wyjazdem oszczędza wiele nerwów po wypadku.