Ubezpieczenie rolnicze Agro. Jak chronić budynki, maszyny i uprawy bez przepłacania?
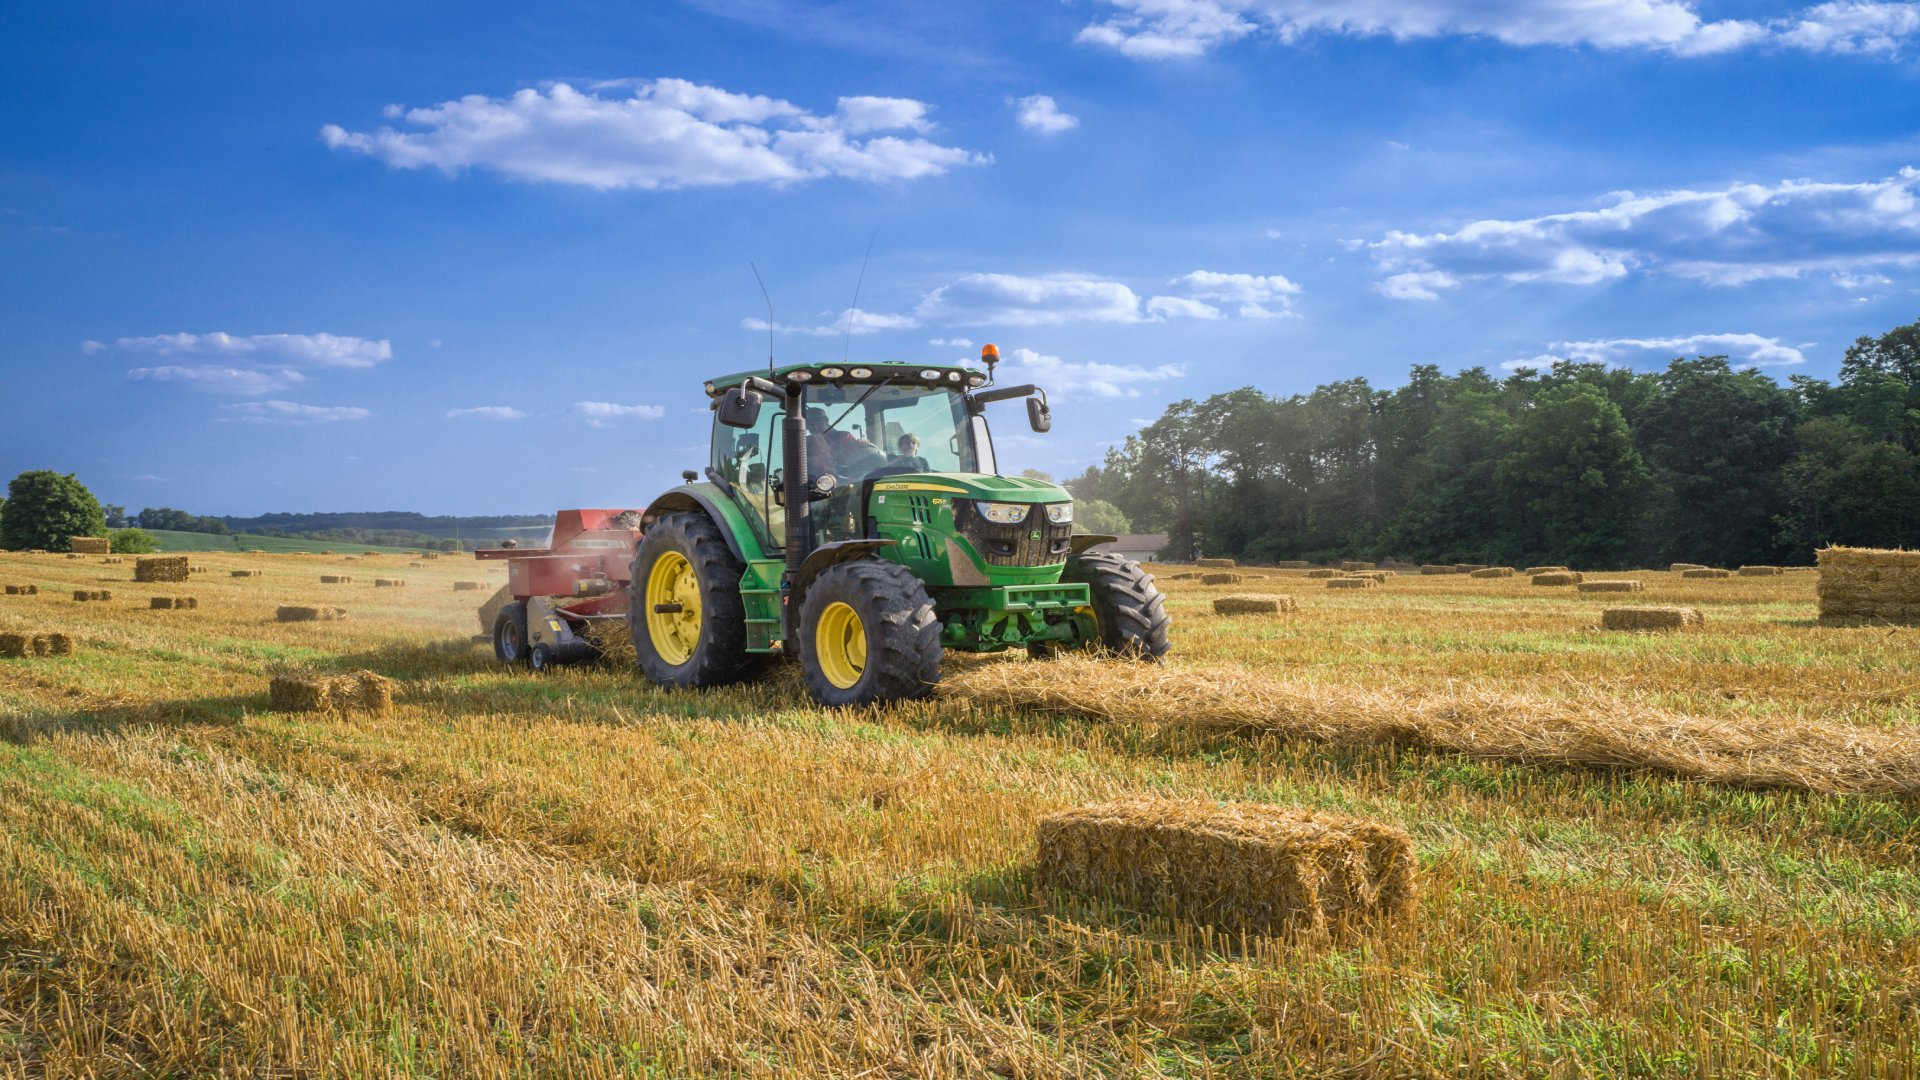
Obowiązkowe ubezpieczenie rolnika i budynków – za co grozi kara z UFG i czego NIE pokrywa podstawowa polisa?
Rolnik płaci kilkaset złotych rocznie za pakiet podstawowy i śpi spokojnie, bo "gospodarstwo jest ubezpieczone". Tymczasem podstawowa, obowiązkowa polisa to zaledwie dwa elementy: OC Rolnika oraz ubezpieczenie budynków rolniczych od ognia i innych zdarzeń losowych – i żaden z nich nie obejmuje maszyn, upraw ani zwierząt gospodarskich. Schody zaczynają się dokładnie wtedy, gdy pęka rura w oborze, wichura zrywa dach z hali magazynowej albo nowoczesny heder do kombajnu staje w płomieniach podczas żniw – i okazuje się, że polisa, którą rolnik ma "od zawsze", w ogóle nie dotyczy tego, co się właśnie spaliło.
Obowiązek ubezpieczenia budynków rolniczych i posiadania OC Rolnika wynika wprost z Ustawy o ubezpieczeniach obowiązkowych, UFG i PBUK, i dotyczy każdego, kto posiada gospodarstwo rolne o powierzchni powyżej 1 hektara przeliczeniowego. Zakres podstawowej polisy budynkowej obejmuje ogień, huragan, powódź, podtopienie, deszcz nawalny, grad, uderzenie pioruna, wybuch, obsunięcie się ziemi, lawinę i upadek statku powietrznego – ale tylko w odniesieniu do budynków o powierzchni powyżej 20 metrów kwadratowych, wzniesionych i pokrytych dachem, trwale związanych z gruntem. Wiata na maszyny bez ścian, tymczasowy magazyn na płachcie czy przenośny silos zbożowy – to wszystko poza zakresem obowiązkowej ochrony.
Brak ciągłości ubezpieczenia budynków rolniczych albo brak OC Rolnika to nie jest drobne przewinienie administracyjne. Ubezpieczeniowy Fundusz Gwarancyjny prowadzi systematyczną kontrolę – porównuje bazy danych towarzystw z ewidencją gospodarstw rolnych – i za każdy dzień bez ważnej polisy nakłada karę, której wysokość co roku aktualizowana jest w oparciu o kurs euro. Przy braku OC Rolnika kara sięga równowartości dwukrotności minimalnego wynagrodzenia za pracę, a przy braku ubezpieczenia budynków – kwoty liczonej jako jedna czwarta tego wynagrodzenia za każde 100 metrów kwadratowych powierzchni budynku. UFG ma prawo egzekwować te kwoty na drodze administracyjnej, a w skrajnych przypadkach kierować sprawę do postępowania egzekucyjnego – to nie jest teoria, to realna praktyka kontroli prowadzonych co roku na terenie całego kraju.
Agro Casco i ubezpieczenie maszyn – ochrona ciągnika, kombajnu i sprzętu od awarii, pożaru i kradzieży
Pierwsze pytanie, jakie zadaje sobie każdy rolnik przy zakupie nowego kombajnu za kilkaset tysięcy złotych: czy standardowe OC/AC komunikacyjne wystarczy? Odpowiedź jest twarda i jednoznaczna – nie wystarczy, i to z jednego prostego powodu. Ubezpieczenie komunikacyjne AC obejmuje ryzyko związane z ruchem drogowym – kolizję, wypadek, czasem kradzież pojazdu zaparkowanego na podjeździe. Nie obejmuje natomiast szkód powstałych podczas pracy maszyny na polu, czyli dokładnie tam, gdzie kombajn czy ciągnik spędza większość swojego "zawodowego" życia.
Opinie na temat ubezpieczenia maszyn rolniczych w formule Agro Casco wśród rolników, którzy przeszli przez realną likwidację szkody, są zgodne co do jednego: różnica między wariantem od ryzyk nazwanych a wariantem All Risks decyduje o tym, czy w ogóle dostaniesz odszkodowanie za typowo rolnicze awarie. Ryzyka nazwane obejmują zwykle pożar, kradzież, wybuch i uszkodzenia mechaniczne powstałe w wyniku zdarzeń losowych z zamkniętej listy. All Risks obejmuje dodatkowo – i to jest kluczowe dla realiów żniw – szkody technologiczne powstające podczas normalnej pracy maszyny.
Policzmy ten pożar bez emocji, bo to najbardziej kosztowny scenariusz w całym sezonie: zwarcie instalacji elektrycznej w kombajnie rozgrzanym po kilkunastu godzinach pracy na suchym ściernisku, w połączeniu z nagromadzonym pyłem zbożowym, potrafi w kilka minut strawić maszynę wartą pół miliona złotych razem z zebranym plonem w zbiorniku. Inny klasyk sezonu żniwnego – wciągnięcie kamienia, fragmentu metalu albo elementu ogrodzenia do mechanizmu młócącego kombajnu, co niszczy bęben młócący i wymaga kosztownej naprawy liczonej w dziesiątkach tysięcy złotych. Prasa balotująca zapychająca się przy zbiorze wilgotnej słomy i uszkadzająca mechanizm zawiązywania sznurka – to kolejny typowy przypadek objęty tylko w wariancie All Risks, bo formalnie nie jest to "zdarzenie losowe" w rozumieniu klasycznej listy ryzyk nazwanych, tylko szkoda eksploatacyjna.
Wiek maszyny ma bezpośrednie przełożenie na warunki polisy. Towarzystwa Agro stosują zasadę amortyzacji części zamiennych przy wypłacie odszkodowania za maszyny starsze niż 5–7 lat – oznacza to, że przy naprawie kombajnu sprzed dziesięciu lat ubezpieczyciel wypłaci wartość części pomniejszoną o stopień zużycia, a nie cenę nowego elementu. Do tego dochodzi standardowy udział własny w każdej szkodzie, zwykle w przedziale 10–15% wartości naprawy, co przy większej awarii potrafi oznaczać kilkanaście tysięcy złotych z własnej kieszeni nawet przy w pełni ważnej polisie.
Ubezpieczenie upraw z dopłatą 65% z budżetu państwa – jak nie przegapić okienka w ARiMR?
Ile kosztuje ubezpieczenie upraw od gradu i przymrozków, jeśli państwo dopłaca do składki? To pytanie zadaje sobie każdy, kto choć raz stracił połowę plonu przez majowe przymrozki albo lipcową nawałnicę gradową.
Mechanizm dopłat budżetowych do składek ubezpieczenia upraw działa na zasadzie refundacji – rolnik płaci pełną składkę przy zawarciu umowy z jednym z towarzystw oferujących polisy dotowane (m.in. Generali Agro, PZU Agro czy Vereinigte Hagel / VH Polska), a następnie do 65% tej składki jest refundowane z budżetu państwa za pośrednictwem ARiMR, pod warunkiem że polisa spełnia wymogi określone w rozporządzeniu dotyczącym dopłat. Dotacją objęte są zboża, kukurydza, rzepak, rzepik, chmiel, tytoń, warzywa gruntowe, drzewa i krzewy owocowe, truskawki, ziemniaki oraz buraki cukrowe – lista aktualizowana jest co roku, więc zawsze warto sprawdzić bieżące rozporządzenie przed zakupem.
Sezon ubezpieczeniowy dzieli się na dwa okienka wejściowe: wiosenne, obejmujące uprawy jare zasiewane po zimie, oraz jesienne, dedykowane oziminom zasianym jesienią poprzedniego roku. Przegapienie okienka wejściowego oznacza brak możliwości skorzystania z dotacji budżetowej w danym sezonie wegetacyjnym, niezależnie od tego, jak realne jest ryzyko przymrozków czy gradobicia w kolejnych miesiącach – towarzystwa po prostu nie przyjmują zgłoszeń poza wyznaczonym terminem naboru.
Sprowadźmy te obietnice do twardych realiów gospodarstwa: sama dopłata do składki nie oznacza automatycznej, pełnej wypłaty przy każdej stracie. Kluczowe są dwa progi odpowiedzialności. Franszyza integralna oznacza, że ubezpieczyciel nie wypłaca odszkodowania, jeśli szkoda w plonie nie przekracza określonego progu procentowego – standardowo 10% szacowanego plonu. Strata mniejsza niż ten próg zostaje w całości po stronie rolnika, nawet jeśli formalnie doszło do zdarzenia objętego polisą, jak przymrozek czy grad. Franszyza redukcyjna z kolei pomniejsza wypłacane odszkodowanie o ustaloną wartość lub procent, niezależnie od wielkości szkody – działa jak udział własny rozliczany przy każdej wypłacie, a nie jak próg wejścia. Prawidłowe oszacowanie plonu bazowego przy zawieraniu umowy – najlepiej na podstawie średniej z kilku ostatnich lat, a nie optymistycznej prognozy na dany rok – decyduje o tym, czy przy realnej stracie odszkodowanie faktycznie pokryje różnicę, czy okaże się kroplą w morzu potrzeb.
OC Rolnika w praktyce – szkody wyrządzone przez zwierzęta, maszyny i pracowników
OC Rolnika to jeden z tych obowiązkowych elementów polisy, o którym pamięta się dopiero wtedy, gdy coś pójdzie nie tak – a w gospodarstwie rolnym "coś nie tak" zdarza się częściej, niż większość ludzi w mieście sobie wyobraża.
Przykład pierwszy. Bydło wyłamuje słabo utrzymane ogrodzenie pastwiska i wychodzi na drogę krajową, powodując kolizję z przejeżdżającym samochodem albo wdeptując w sąsiednie pole kukurydzy, niszcząc kilka arów uprawy tuż przed żniwami. Odpowiedzialność za szkody wyrządzone przez zwierzęta gospodarskie – zgodnie z zasadami OC rolnika – spoczywa na właścicielu zwierzęcia, i to właśnie ta polisa pokrywa zarówno koszty naprawy pojazdu, jak i wartość zniszczonego plonu sąsiada.
Przykład drugi. Przyczepa rolnicza, niedostatecznie zabezpieczona podczas transportu, odczepia się na drodze i uderza w zaparkowane przy poboczu auto, albo dziecko podczas zabawy przy stogu słomy przypadkowo wznieca ogień, który rozprzestrzenia się na sąsiednie zabudowania. Oba scenariusze mieszczą się w zakresie OC Rolnika, o ile do szkody doszło w związku z posiadaniem gospodarstwa rolnego – co w praktyce obejmuje bardzo szeroki wachlarz sytuacji związanych z codziennym funkcjonowaniem gospodarstwa, nie tylko bezpośrednią pracę w polu.
Czy OC Rolnika pokryje szkody wyrządzone przez pomoc sąsiedzką albo pracowników sezonowych zatrudnionych na czas żniw? Co do zasady tak, jeśli osoby te wykonywały czynności związane z prowadzeniem gospodarstwa rolnego na polecenie lub za wiedzą rolnika – polisa chroni odpowiedzialność cywilną związaną z prowadzeniem gospodarstwa jako takiego, a nie wyłącznie osobiste działania właściciela. Warto jednak mieć jasność co do statusu takich osób, bo przy stałym zatrudnieniu na umowę o pracę w grę może wchodzić dodatkowo odrębna kwestia ubezpieczenia odpowiedzialności pracodawcy, niezależna od podstawowego OC Rolnika.
Tabela: Podstawowe ubezpieczenie ustawowe vs. Pełny pakiet ochronny Agro
| Kryterium | Podstawowe ubezpieczenie ustawowe | Pełny pakiet ochronny Agro |
|---|---|---|
| Charakter umowy | Obowiązkowa (OC Rolnika + budynki rolnicze) | Dobrowolna, dobierana modułowo |
| Zabezpieczany majątek | Budynki trwale związane z gruntem, odpowiedzialność cywilna rolnika | Maszyny, ciągniki, kombajny, uprawy, zwierzęta gospodarskie, budynki |
| Ochrona maszyn na polu | Brak | Agro Casco – pożar, kradzież, szkody eksploatacyjne (w wariancie All Risks) |
| Pokrycie strat w plonach | Brak | Dostępne z dopłatą ARiMR do 65% składki, z franszyzą integralną i redukcyjną |
| Ochrona na wypadek awarii/pożaru | Tylko budynki, zgodnie z zamkniętą listą zdarzeń losowych | Rozszerzona o maszyny, sprzęt i infrastrukturę towarzyszącą |
| Szacunkowy poziom kosztów | Kilkaset złotych rocznie | Od kilku do kilkudziesięciu tysięcy złotych rocznie, zależnie od skali gospodarstwa i parku maszynowego |
FAQ – Najważniejsze pytania o ubezpieczenia rolnicze Agro
Czy ubezpieczenie budynków rolniczych pokryje koszty odbudowy w wartości odtworzeniowej czy rzeczywistej? Zależy od wybranego wariantu przy zawieraniu umowy. Wartość odtworzeniowa oznacza wypłatę kosztu odbudowy budynku w stanie nowym, bez potrącania zużycia – to droższy w składce, ale bezpieczniejszy wariant przy starszych budynkach gospodarczych. Wartość rzeczywista uwzględnia stopień zużycia technicznego budynku, co przy obiektach kilkudziesięcioletnich może oznaczać wypłatę wyraźnie niższą niż realny koszt postawienia nowej konstrukcji.
Czy muszę ubezpieczyć kombajn lub ciągnik, jeśli używam go tylko przez 2 tygodnie w roku podczas żniw? Formalnie Agro Casco jest ubezpieczeniem dobrowolnym, więc nie ma prawnego obowiązku jego wykupienia niezależnie od intensywności użytkowania maszyny. W praktyce jednak to właśnie krótki, intensywny okres pracy pod dużym obciążeniem – czyli żniwa – generuje największe ryzyko awarii mechanicznej i pożaru, więc rezygnacja z ochrony akurat w tym okresie bywa oszczędnością pozorną.
Co się dzieje z polisą uprawową, jeśli sprzedam ziemię w trakcie trwania sezonu wegetacyjnego? Standardowo polisa uprawowa jest związana z konkretną działką i uprawą, a nie z osobą właściciela w oderwaniu od gruntu, dlatego przy sprzedaży ziemi w trakcie sezonu konieczne jest zgłoszenie zmiany do towarzystwa ubezpieczeniowego i uregulowanie kwestii cesji praw z polisy na nowego właściciela lub jej rozwiązania z rozliczeniem składki za niewykorzystany okres. Pominięcie tego kroku może skutkować sporem o to, komu faktycznie należy się ewentualne odszkodowanie za szkodę powstałą po transakcji.
Czy polisa OC rolnika obejmuje szkody wyrządzone przez psy strzegące gospodarstwa? Tak, jeśli pies pełni funkcję związaną z prowadzeniem gospodarstwa rolnego – na przykład pilnuje obejścia czy zwierząt gospodarskich – szkody przez niego wyrządzone, takie jak pogryzienie osoby postronnej czy innego zwierzęcia, mieszczą się w zakresie OC Rolnika na tych samych zasadach co inne zdarzenia związane z funkcjonowaniem gospodarstwa.
Podsumowanie
Obowiązkowe OC Rolnika i ubezpieczenie budynków to punkt startowy, nie meta. Realne ryzyko finansowe w gospodarstwie rolnym leży w maszynach wartych setki tysięcy złotych, w uprawach zależnych od kaprysów pogody i w codziennych sytuacjach, gdzie zwierzę czy sprzęt wyrządza szkodę osobie trzeciej. Dopłata 65% z budżetu państwa do ubezpieczenia upraw to realna, wymierna korzyść – pod warunkiem, że nie przegapisz okienka wejściowego i rozumiesz, czym różni się franszyza integralna od redukcyjnej.
Prowadzisz gospodarstwo rolne i chcesz zabezpieczyć swój majątek przed klęskami żywiołowymi oraz awariami maszyn? Sprawdź i porównaj polisy Agro z dotacją 65%, dopasuj zakres Agro Casco do realnego wieku i wartości parku maszynowego, i zamknij sezon bez obawy, że jedna awaria kombajnu albo jeden grad zniszczy cały roczny budżet gospodarstwa.