Kałuża, zgaszony silnik i odmowa z AC. Czy ubezpieczyciel może uznać to za uderzenie hydrauliczne i nie wypłacić odszkodowania?
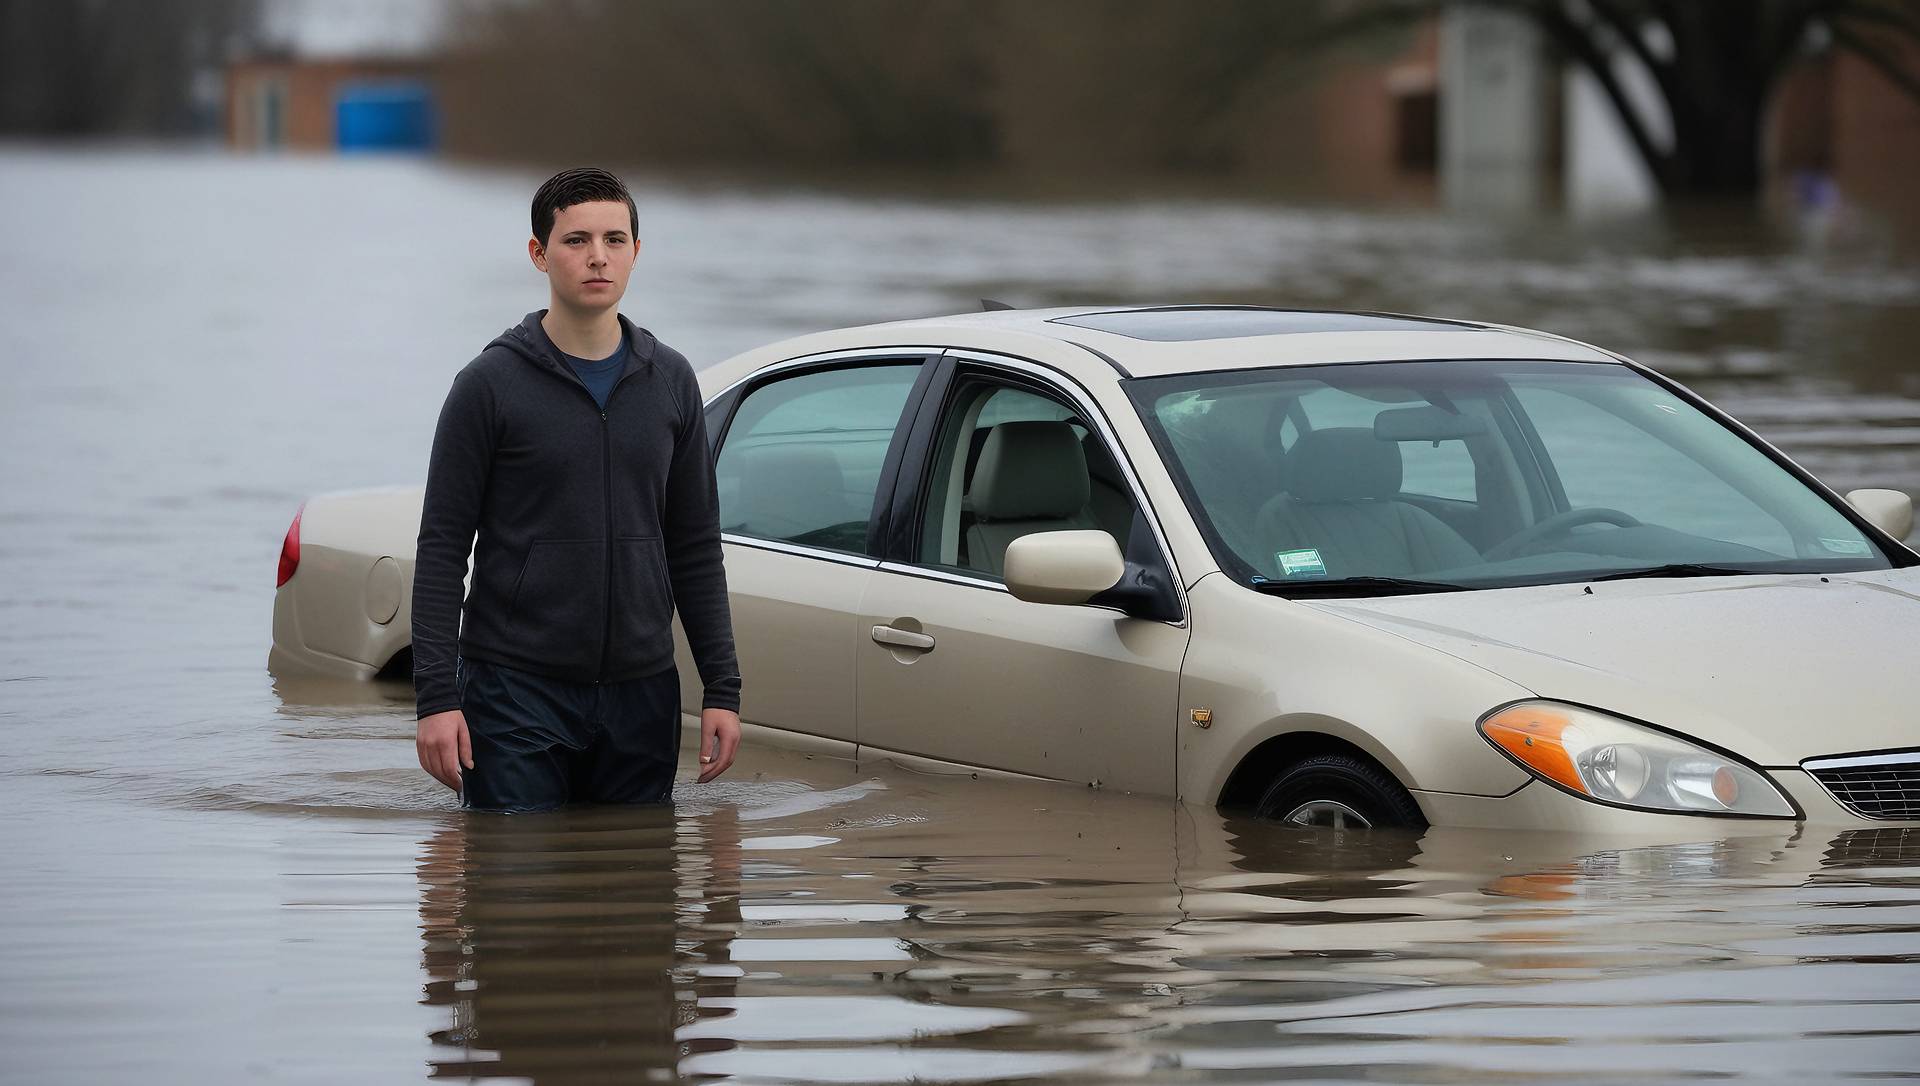
Oberwanie chmury trwa dwadzieścia minut. Ulica, którą jeździsz codziennie, wygląda jak zwykle – tylko pod wiaduktem lśni długa, ciemna plama wody. Inne auta jakoś przejeżdżają. Wjeżdżasz. Czujesz opór, przed maską podnosi się fala, silnik szarpie i gaśnie. Cisza.
I w tej ciszy masz w głowie jedno pytanie: odpali czy nie? Ręka sama idzie do stacyjki. To jest dokładnie ten moment, w którym przegrywa się najwięcej spraw o odszkodowanie.
Powód jest prosty. Jeśli woda dostała się do cylindrów, rachunek za silnik to – orientacyjnie, zależnie od modelu – kilkanaście, a w nowszych autach nawet kilkadziesiąt tysięcy złotych. Czasem więcej, niż auto jest warte. A potem przychodzi pismo z towarzystwa: odmowa. W uzasadnieniu „zassanie wody", „rażące niedbalstwo", „zwiększenie rozmiarów szkody". Brzmi poważnie. Często da się to podważyć. Czasem się nie da – i wtedy lepiej wiedzieć dlaczego, zanim cokolwiek zrobisz na miejscu zdarzenia.
Ten tekst rozkłada sprawę na części: co dzieje się w silniku, na czym ubezpieczyciele opierają odmowy, co zrobić od razu po zalaniu i jak walczyć o pieniądze, gdy odmowa już jest. Opieram się na Kodeksie cywilnym, orzecznictwie i typowych zapisach OWU. Pamiętaj tylko, że OWU różnią się między towarzystwami – rozstrzyga zawsze Twoja umowa.
Czym naprawdę jest uderzenie hydrauliczne
Po ludzku
Silnik spalinowy zasysa powietrze, ściska je w cylindrze i dopiero wtedy zapala mieszankę. Powietrze da się ścisnąć. Wody – nie.
Gdy zamiast powietrza do cylindra trafi ciecz, tłok idzie w górę i uderza w coś, co zachowuje się jak betonowa ściana. Ruch obrotowy wału nie zatrzymuje się z dnia na dzień, więc energia musi się gdzieś rozładować. Najsłabszym ogniwem jest zwykle korbowód – wygina się, bywa, że pęka. Przy okazji cierpią tłok, wał korbowy, głowica, a w skrajnych przypadkach cały blok.
Technicznie
Na końcu suwu sprężania nad tłokiem zostaje niewielka przestrzeń – komora spalania. W typowym cylindrze o pojemności około 500 cm³ to rząd kilkudziesięciu centymetrów sześciennych. Tyle wody wystarczy, żeby zablokować tłok. Nie trzeba zatopić silnika po wlew oleju. Wystarczy kilkadziesiąt mililitrów w jednym cylindrze.
Woda trafia tam przez układ dolotowy. W wielu modelach wlot powietrza jest nisko – za zderzakiem lub w nadkolu. Gdy jedziesz, silnik pracuje i zasysa powietrze, a przed autem rośnie fala. Dlatego jazda przez wodę jest groźniejsza niż samo stanie w niej, a wjazd z prędkością tworzy falę wyższą niż poziom samej kałuży.
Zgasł silnik – czy to już koniec?
Niekoniecznie. Silnik może zgasnąć z dwóch różnych powodów:
- zmokła elektronika lub czujniki – często kończy się na osuszeniu i diagnostyce,
- doszło do blokady hydraulicznej – to zły scenariusz, czyli remont lub wymiana jednostki.
Czasem woda jest tylko w układzie dolotowym (obudowa filtra, kolektor), a cylindry są jeszcze suche. Mechanik sprawdza to po zdjęciu świec lub wtryskiwaczy. I tu leży sedno całej historii: jeśli w takiej sytuacji zaczniesz kręcić rozrusznikiem, wciągniesz wodę z dolotu do cylindrów. Z kłopotu, który dało się opanować, robisz szkodę na kilkadziesiąt tysięcy złotych. A potem ubezpieczyciel ma gotowy argument.
Hak w OWU: trzy różne zarzuty, które ubezpieczyciele mieszają
Odmowa po zalaniu silnika zwykle opiera się na jednym z trzech argumentów. Warto je rozróżniać, bo każdy ma inną podstawę i każdy odpiera się inaczej.
1. Wyłączenie szkód z „zassania wody"
To zapis w OWU, który wprost wyłącza uszkodzenia silnika spowodowane zassaniem wody podczas jazdy albo próby uruchomienia w warunkach stwarzających takie zagrożenie. Takie klauzule znajdziesz w przykładowych OWU m.in. Allianz, TUZ czy Wiener. Przedstawiciele branży przyznają wprost, że standardowe polisy AC nie obejmują skutków zassania wody do silnika.
Nie każde OWU jednak tak wygląda. Według publikacji prasowych sprzed ponad dwóch lat PZU nie miało w swoich warunkach wprost takiego wyłączenia i oceniało sprawy indywidualnie. OWU się zmieniają – sprawdź aktualną wersję swojej polisy.
Ważny szczegół: wyłączenie działa tylko wtedy, gdy pasuje do Twojej sytuacji. Formuły w rodzaju „w warunkach stwarzających zagrożenie" są ocenne. Właśnie wokół nich toczą się spory.
2. Rażące niedbalstwo (art. 827 § 1 KC)
Zgodnie z tym przepisem ubezpieczyciel jest wolny od odpowiedzialności, gdy szkodę wyrządzono umyślnie. Przy rażącym niedbalstwie odszkodowanie nie należy się, chyba że umowa lub OWU stanowią inaczej albo wypłata odpowiada w danych okolicznościach względom słuszności.
Rażące niedbalstwo to nie zwykła nieostrożność. Sąd Najwyższy opisuje je jako zachowanie, które drastycznie odbiega od wzorca właściwego w danej sytuacji – niezachowanie elementarnych zasad ostrożności, nieprzewidzenie skutków oczywistych dla każdego. W praktyce granica z winą umyślną bywa cienka.
3. Zwiększenie rozmiarów szkody (art. 826 § 1 KC)
Po zdarzeniu ubezpieczający ma użyć dostępnych mu środków, żeby zapobiec szkodzie lub ją zmniejszyć. Sąd Najwyższy w wyroku z 30 maja 2006 r. (IV CK 11/06) uznał, że praca silnika po wypadku z uszkodzoną miską olejową i chłodnicą powiększa szkodę. Zalanie działa podobnie.
Sądy rozdzielają te dwa etapy. W sprawie rozpoznawanej w Radomsku (apelacja: Sąd Okręgowy w Piotrkowie Trybunalskim, II Ca 499/14) kierowca dostał odszkodowanie za zalanie komory silnika falą od jadącego z przeciwka auta. Nie dostał natomiast pieniędzy za uszkodzenia powstałe po próbie ponownego uruchomienia silnika – tę próbę uznano za rażące niedbalstwo.
To najgroźniejszy zarzut, bo jest w całości w Twoich rękach.
Przypadek czy wjazd „na pewniaka"?
Ubezpieczyciele lubią sprowadzać sprawę do jednego pytania: „widział pan wodę, a pan wjechał". Prawo i sądy patrzą szerzej.
Bliżej przypadku (typowe zdarzenie losowe, na które kupuje się AC):
- noc i ulewa, kałuża nie wyróżnia się na tle mokrej jezdni,
- brak ostrzeżeń i oznakowania, nic nie wskazuje na głębokość,
- inne auta przed Tobą przejeżdżają bez problemu,
- jedziesz wolno, z prędkością dostosowaną do warunków,
- zalanie komory silnika następuje przez falę od innego pojazdu.
Bliżej rażącego niedbalstwa (tu ubezpieczyciel ma mocniejsze argumenty):
- rozlewisko jest oczywiste i głębokie, a przed nim stoją unieruchomione auta,
- jest ostrzeżenie służb, zamknięcie drogi albo znak o zalaniu,
- masz alternatywny objazd, a mimo to wjeżdżasz w wodę z rozpędu,
- znasz to miejsce i wiesz, że woda zbiera się tu przy każdej ulewie,
- instrukcja obsługi wprost ostrzega przed brodzeniem na taką głębokość.
Granica nie jest ostra i właśnie dlatego dokumentacja z miejsca zdarzenia jest tak ważna. O tym – dalej.
Krok po kroku: co zrobić od razu po zalaniu
Najpierw bezpieczeństwo. Jeśli woda wciąż wzbiera albo prąd ją niesie, nie siedź w aucie – wysiądź, wezwij pomoc (112). Samochód da się naprawić. Ciebie nie.
UWAGA – złota zasada: nie uruchamiaj silnika. Ani razu. Nawet „na próbę", nawet „żeby wyjechać z wody".
Jeśli silnik jeszcze pracuje, zgaś go od razu. Jeśli już zgasł, zostaw stacyjkę w spokoju. Próba rozruchu to najkrótsza droga do zmiany szkody z „zalanie przez żywioł" na „zwiększenie rozmiarów szkody z Twojej winy". Sądy traktują to jako rażące niedbalstwo – i właśnie za to ubezpieczyciele odmawiają wypłaty najczęściej.
Teraz kolejność działań, gdy już jesteś bezpieczny:
- Zrób zdjęcia i filmy z miejsca zdarzenia. Poziom wody względem kół i progów, szerokość i długość rozlewiska, miejsce wjazdu, otoczenie, oznakowanie, dziury w jezdni, zatkane studzienki. Nagraj to samo kilka razy z różnych stron. Nawet jeśli wygląda na to, że nic ważnego nie widać, to właśnie te kadry mogą później przesądzić o sprawie.
- Zapisz okoliczności. Dokładna godzina i miejsce, pogoda, oświetlenie, Twoja prędkość, czy inni kierowcy przejeżdżali. Zapisz dane świadków – nawet jednej osoby, która widziała zdarzenie.
- Wezwij Assistance. Zadzwoń na infolinię z polisy. Powiedz prawdę: wjechałeś w wodę, silnik zgasł, nie próbowałeś go uruchamiać (o ile tak było). Poproś o numer zgłoszenia. Zażądaj holowania na lawecie – nie na holu.
- Nie ukrywaj niczego. Jeśli jednak próbowałeś odpalić, nie koloryzuj i nie zmieniaj wersji między rozmową z konsultantem a pismem do likwidatora. Niespójność w relacji szkodzi zwykle bardziej niż niewygodny fakt.
- Zgłoś szkodę niezwłocznie – w terminie z OWU, a najlepiej tego samego dnia. Opisz zdarzenie rzeczowo, bez ocen („wjechałem w nieoznaczoną kałużę podczas ulewy", a nie „wiedziałem, że może być głęboko, ale ryzykowałem").
- Dopilnuj oględzin. Poproś o diagnozę w warsztacie lub ASO na piśmie: czy w cylindrach była woda, w jakim stanie jest olej, co jest uszkodzone. Nie zlecaj rozbiórki silnika, zanim ubezpieczyciel nie zrobi oględzin albo wyraźnie z nich nie zrezygnuje.
- Zachowaj uszkodzone części. Wygięty korbowód czy uszkodzony tłok to materiał dowodowy. Poproś mechanika, żeby je zostawił i sfotografował.
- Zapisz źródło problemu. Jeśli kałuża powstała przez zatkane odwodnienie lub zniszczoną nawierzchnię, rozważ równolegle roszczenie wobec zarządcy drogi. Wymaga to wykazania jego zaniedbania, więc zdjęcia z punktu 1 będą tu równie ważne.
Ubezpieczyciel odmówił. Jak się bronić?
Zacznij od przeczytania uzasadnienia
Zanim napiszesz cokolwiek, ustal, na jakiej podstawie odmówiono. To jedna z trzech rzeczy opisanych wyżej albo jeszcze inny zarzut: że uszkodzenie nie mogło powstać w opisanych okolicznościach, że szkoda ma charakter eksploatacyjny (zużycie, a nie zdarzenie) albo że przyczyną była inna awaria. Takie argumenty pojawiają się w sporach o drogie naprawy silników bardzo często.
Weź też OWU i znajdź dokładne brzmienie przywołanego zapisu. Przy stanowczej odmowie często okazuje się, że pismo upraszcza to, co jest w umowie.
Argumenty prawne, które warto mieć w odwołaniu
- Rażące niedbalstwo trzeba wykazać, a poprzeczka jest wysoko. Samo to, że szkoda powstała w wyniku Twojego zachowania, nie wystarcza. Standard Sądu Najwyższego mówi o elementarnych zasadach ostrożności i zachowaniu bliskim umyślności, a nie o zwykłym błędzie czy pechu.
- Ubezpieczyciel ma prawo odmówić, ale nie musi. Art. 827 § 1 KC pozwala na wypłatę mimo rażącego niedbalstwa, gdy przemawiają za tym względy słuszności. Warto się na to powołać wprost, jeśli okoliczności były wyjątkowe.
- Wyłączenia muszą być jednoznaczne. Sąd Najwyższy w wyroku V CSK 217/14 (sprawa dotyczyła co prawda dowodu rejestracyjnego pozostawionego w skradzionym aucie, nie wody) podkreślił, że wyłączenia odpowiedzialności powinny być jasno sformułowane, a wątpliwości tłumaczy się na korzyść ubezpieczonego. W umowach z konsumentami działa dodatkowo reguła z art. 385 § 2 KC.
- Dopasowanie zapisu do faktów. Jeśli klauzula dotyczy „zassania wody podczas jazdy lub próby uruchomienia", a Ty wyłączyłeś silnik, niczego nie próbowałeś i woda weszła przez falę – argumentuj, że zapis Cię nie obejmuje.
- Opieraj się na faktach z miejsca zdarzenia. Zdjęcia, nagrania, świadkowie, komunikaty o ulewie, inne auta, które utknęły w tym samym miejscu. Tu robi się różnicę między „przypadkiem" a „wjazdem na pewniaka".
Reklamacja – pierwszy krok formalny
Odwołanie od decyzji to w języku prawa reklamacja. Składasz ją na piśmie (list polecony lub formularz w systemie towarzystwa – zachowaj potwierdzenie). Ubezpieczyciel ma 30 dni na odpowiedź, w sprawach szczególnie skomplikowanych 60. Ustawa przewiduje skutki braku odpowiedzi w terminie, ale nie buduj na tym strategii – liczy się merytoryka.
W piśmie zawrzyj: żądanie wypłaty konkretnej kwoty, uzasadnienie z punktami wyżej, załączone dowody oraz wniosek o udostępnienie dokumentów z akt szkody, w tym opinii rzeczoznawcy ubezpieczyciela. Co do zasady masz do nich dostęp.
Kiedy sięgnąć po niezależnego rzeczoznawcę
Powołaj go, gdy spór dotyczy mechanizmu uszkodzenia: czy woda weszła podczas jazdy, czy po próbie rozruchu, czy to nie zużycie. Przyda się też wtedy, gdy kwestionujesz wysokość odszkodowania albo ubezpieczyciel mówi o szkodzie całkowitej. Opinia biegłego z zakresu silników i wypadków drogowych często waży w sporze więcej niż nawet najlepiej napisane pismo. Koszt zależy od zakresu – zestaw go z wartością roszczenia, zanim zlecisz.
Rzecznik Finansowy
Rzecznik Finansowy zajmuje się sprawą dopiero po wyczerpaniu drogi reklamacyjnej. Może przeprowadzić postępowanie interwencyjne, czyli wystąpić do ubezpieczyciela o ponowne rozpatrzenie sprawy, a gdy to nie pomoże – postępowanie polubowne. W materiałach Rzecznika opłata administracyjna za postępowanie polubowne wynosiła 50 zł (sprawdź aktualną kwotę).
Trzeba uczciwie powiedzieć, czego Rzecznik nie robi: nie wydaje wiążących rozstrzygnięć i nie zmusi towarzystwa do zmiany stanowiska. W znanych mi publicznych materiałach nie ma też jednolitego, osobnego „stanowiska Rzecznika" dotyczącego wyłącznie zalania silnika – ocenia on stan prawny konkretnej sprawy. Realna wartość tej ścieżki to bezpłatny nacisk argumentami prawnymi i często zmiana decyzji bez procesu.
Sąd i orzecznictwo
Jeśli odwołanie i Rzecznik nie pomogą, zostaje powództwo. Roszczenia z umowy ubezpieczenia przedawniają się po trzech latach (art. 819 § 1 KC), więc nie wolno z tym czekać w nieskończoność. Opłata od pozwu wynosi co do zasady 5% wartości przedmiotu sporu.
Co mówią sądy? Z publikacji branżowych wynika, że bywają to wyroki korzystne dla kierowców:
- wspomniany wyżej wyrok z Radomska i Piotrkowa Trybunalskiego (II Ca 499/14) – odszkodowanie za zalanie komory silnika falą od innego auta, ale bez pieniędzy za skutki późniejszej próby rozruchu,
- orzeczenie Sądu Okręgowego Warszawa-Praga, w którym odszkodowanie przyznano kierowcy zatrzymanemu przed zalanym tunelem, który nie zdążył wyłączyć silnika, gdy fala od innego auta zalała jego pojazd.
Nie jest to linia jednolita – wynik zawsze zależy od faktów i brzmienia OWU. Sygnatury podaję za publikacjami prasowymi i branżowymi, więc przed powołaniem się na nie w piśmie sprawdź pełne uzasadnienia w bazie orzeczeń.
Ściągawka dla kierowcy: rób i nie rób
| ✅ Rób | ❌ Nie rób |
|---|---|
| Zgaś silnik od razu, jeśli jeszcze pracuje | Nie uruchamiaj silnika po zalaniu – ani „na próbę", ani żeby wyjechać |
| Najpierw zadbaj o bezpieczeństwo, wezwij 112, gdy woda wzbiera | Nie siedź w aucie, które zalewa woda |
| Zrób zdjęcia i filmy: poziom wody, otoczenie, oznakowanie, dziury | Nie opuszczaj miejsca zdarzenia bez dokumentacji |
| Zapisz dane świadków, godzinę, pogodę, swoją prędkość | Nie ukrywaj faktów i nie zmieniaj wersji w kolejnych pismach |
| Wezwij Assistance, poproś o holowanie na lawecie i numer zgłoszenia | Nie holuj auta „na linie" ani nie pchaj go z zalanym silnikiem |
| Zgłoś szkodę niezwłocznie i opisz zdarzenie rzeczowo | Nie opisuj zdarzenia z ocenami typu „wiedziałem, że może być głęboko" |
| Zażądaj diagnozy na piśmie i zachowaj uszkodzone części | Nie zlecaj rozbiórki silnika przed oględzinami ubezpieczyciela |
| Przy odmowie złóż reklamację z dowodami w 30-dniowym trybie | Nie zostawiaj odmowy bez reakcji ani nie czekaj latami (przedawnienie: 3 lata) |
| Przy kolejnej polisie sprawdź w OWU wyłączenie „zassania wody" i zapytaj o rozszerzenie zakresu | Nie zakładaj, że „pełne AC" oznacza ochronę silnika po zalaniu |
Artykuł ma charakter informacyjny i nie stanowi porady prawnej. Zapisy OWU różnią się między towarzystwami i wersjami umów – w konkretnej sprawie decyduje treść Twojej polisy.